Categoría: MicroFO

  • Asesores: tan importante es tenerlos como saber elegirlos

    Asesores: tan importante es tenerlos como saber elegirlos

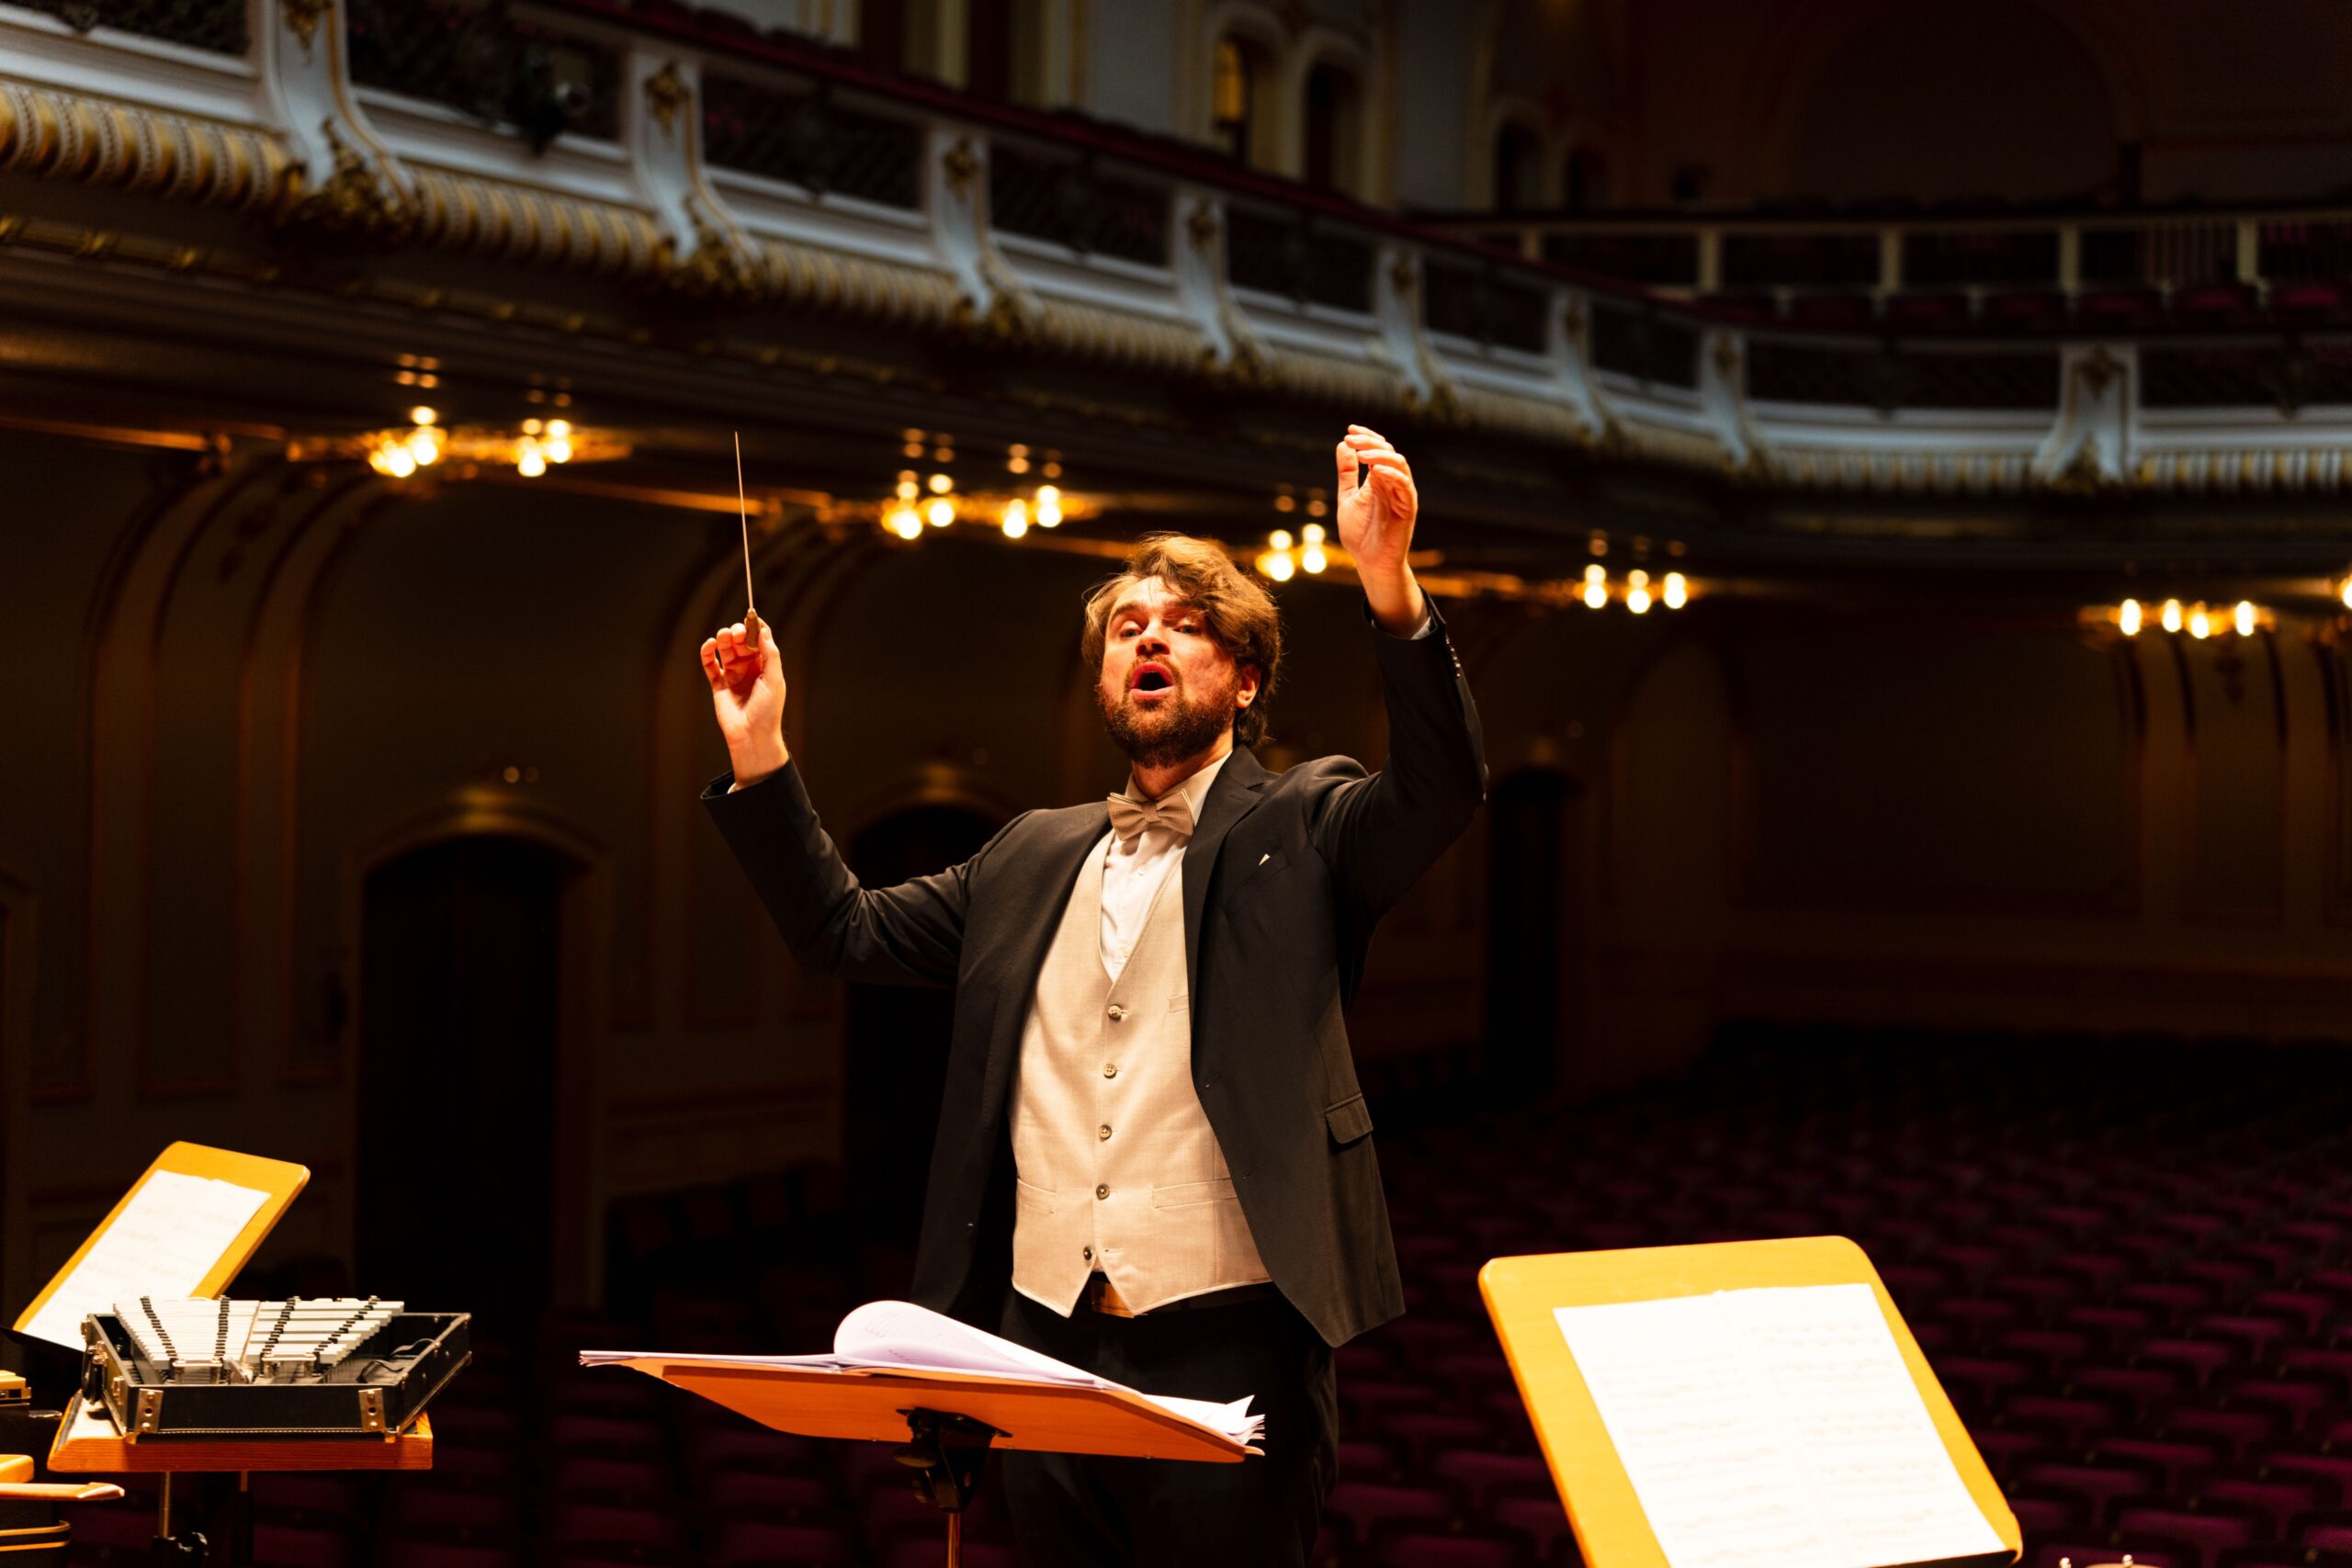
    Foto: Jonas Baumann / Pexels. Gracias por compartirla.

    Si he aprendido algo es que el dicho popular de lo barato sale caro es totalmente cierto.

    Una mala decisión fiscal, jurídica o financiera puede acabar costando muchísimo más que los honorarios que intentábamos ahorrarnos. Una MicroFO no necesita hacerlo todo internamente, pero sí necesita saber a quién acudir, para qué y cómo controlar la relación con esos asesores.

    Necesitamos asesores, pero delegar no significa dejar de dirigir. La familia mantiene la dirección, establece los objetivos y coordina a especialistas externos. Los asesores aportan conocimiento y experiencia, pero las decisiones finales siguen estando en la familia.

    Además, no todos los asesores cumplen la misma función. Un fiscalista, un abogado, un notario, un banco o un gestor de inversiones intervienen en ámbitos distintos. La dificultad para una MicroFO no consiste únicamente en encontrar buenos especialistas, sino en conseguir que sus recomendaciones encajen entre sí y respondan a una visión global del patrimonio.

    Alineación de intereses

    La primera regla básica y quizá la más importante es que estén alineados con nuestros intereses. Si un asesor se limita a intentar colocarnos un producto o una solución sin entender previamente nuestros objetivos, nuestra situación y nuestras necesidades, deberíamos ser muy prudentes y buscar alternativas.

    Una Micro Family Office no necesita tener todos los especialistas dentro de casa. Necesita saber cuáles necesita, escogerlos bien, conseguir que trabajen de forma coordinada y mantener siempre la dirección del patrimonio dentro de la familia.

    La primera decisión es cómo queremos gestionar el patrimonio: qué tareas asumiremos directamente y cuáles delegaremos en profesionales externos. Dependerá de nuestros conocimientos, experiencia, tiempo disponible y, sobre todo, de reconocer con honestidad nuestros propios límites.

    En el ámbito financiero, la alineación de intereses merece una atención especial. Un banco o un gestor puede trabajar con productos propios, recibir incentivos o tener una oferta limitada a determinadas soluciones. Eso no significa necesariamente que su propuesta sea mala, pero sí obliga a entender cómo cobra, qué alternativas tiene disponibles y si la recomendación responde realmente a nuestras necesidades. Más que buscar una supuesta imparcialidad absoluta, creo que debemos conocer los posibles conflictos de interés y valorar si están bien gestionados.

    Cómo elegir a un buen asesor

    Podemos plantearnos varias preguntas cuando hagamos la selección de un asesor. Por ejemplo:

    1. ¿Sabe realmente de aquello para lo que lo necesito?
    2. ¿Entiende mis objetivos o simplemente me ofrece su solución habitual?
    3. ¿Me ha preguntado por la situación patrimonial de la familia y por otros aspectos relevantes, o solo se centra en su área concreta?
    4. ¿Cómo cobra y qué posibles conflictos de interés existen?
    5. ¿Me explica las cosas de manera que yo pueda entenderlas y decidir?
    6. ¿Está dispuesto a trabajar y coordinarse con mis otros asesores?
    7. ¿Qué experiencia tiene, cuánto tiempo lleva en la firma y qué estabilidad ha tenido su equipo?
    8. ¿Me ofrece distintas alternativas, explicando sus ventajas e inconvenientes, o intenta conducirme hacia una única solución?
    9. ¿Responde con claridad a mis preguntas, también cuando son incómodas o cuestionan su propuesta?
    10. ¿Sería capaz de decirme que no o de recomendarme no hacer una operación si considera que no me conviene?

    Confianza, honorarios y seguimiento

    Quizá muchas de estas preguntas parezcan evidentes, pero conviene hacérselas y plantearlas abiertamente. Al fin y al cabo estamos hablando de nuestro patrimonio. La confianza personal es importante, pero no debería sustituir al análisis. La marca de la entidad puede darnos seguridad, pero finalmente trabajaremos con personas y debemos sentir que podemos mantener con ellas una relación profesional, transparente y de largo plazo. En definitiva, tenemos que estar convencidos de que nos ayudará a tomar las mejores decisiones.

    También me parece útil que, cuando sea posible, otro miembro de la familia participe al menos en las reuniones finales con los candidatos. Cuatro ojos ven más que dos y una segunda opinión ayuda a contrastar sensaciones y argumentos. Además, puede ser una buena manera de involucrar gradualmente a la siguiente generación en la gestión patrimonial. En mi caso lo hice así y la experiencia fue positiva: entre dos pudimos valorar mejor a varios asesores y compartir la responsabilidad de la decisión.

    Evidentemente, todo esto tiene un precio. Desde el primer día deberían quedar claros los honorarios, tarifas, comisiones y servicios incluidos. Conviene pedir un presupuesto o documento equivalente y entender qué se cobrará, cuándo y por qué. Después hay que comprobar periódicamente que el servicio recibido se corresponde con lo pactado. Delegar no significa desentenderse: la confianza se construye con el tiempo, con información suficiente y con un seguimiento razonable.

    Diversificar sin perder el control

    En inversiones financieras, personalmente tampoco concentraría necesariamente todo el patrimonio en un único gestor. Dependiendo del volumen, de la estrategia y de la complejidad de la cartera, puede tener sentido trabajar con más de uno para diversificar enfoques y reducir dependencia.

    Pero tampoco conviene fragmentar el patrimonio entre demasiados interlocutores: aumentan los costes, se complica el control y podemos acabar perdiendo precisamente la visión global que intentamos construir. El número adecuado dependerá de cada familia. Además, hay que pensar a largo plazo y dar tiempo a los asesores para desarrollar la estrategia pactada con nosotros y valorar sus resultados con perspectiva.

    Conocer nuestros límites

    Esta reflexión no se limita a las inversiones. También podemos caer en la tentación de pensar que, por conocer bien nuestra empresa, nuestra contabilidad o nuestra situación familiar, podemos sustituir al fiscalista, al abogado o a otros especialistas. A veces ocurre incluso que pedimos a un mismo profesional que cubra funciones para las que no está especializado. Saber dónde terminan nuestras capacidades y dónde empieza la necesidad de asesoramiento profesional forma parte, en mi opinión, de una buena gestión patrimonial.

    Con determinados asesores —especialmente fiscalistas, abogados o profesionales que conocen en profundidad la estructura patrimonial y familiar— la relación puede acabar siendo muy estrecha. Van a manejar información sensible y, en algunos casos, acompañarnos durante muchos años. Por eso la competencia técnica es imprescindible, pero también lo son la discreción, la disponibilidad, la capacidad de explicar y la confianza personal.

    La visión de conjunto

    Cuando empecé a ocuparme de estas cuestiones descubrí que necesitaba hablar con fiscalistas, bancos, gestores, abogados y otros especialistas. Pero también descubrí algo menos evidente: no siempre era fácil saber quién estaba viendo realmente el conjunto. Cada profesional podía estar haciendo bien su trabajo y, aun así, faltar alguien que conectara las distintas piezas.

    Si las cosas no salen como esperábamos, tampoco creo que debamos trasladar automáticamente toda la responsabilidad al asesor. Quien dirige una MicroFO necesita un mínimo de formación para entender, preguntar, comparar y decidir con criterio. No se trata de convertirnos en expertos fiscales, jurídicos o financieros, sino de saber lo suficiente para formular las preguntas adecuadas y comprender las implicaciones principales de las decisiones que tomamos.

    Al final, quizá ésta sea una de las funciones más importantes de quien lleva el timón de una MicroFO: actuar como director de orquesta. No tiene que tocar todos los instrumentos, pero sí saber qué especialistas necesita, conseguir que se coordinen y asegurarse de que todos trabajan en la misma dirección: la que ha definido la familia.

    Este es nuestro trabajo como gestores de nuestro patrimonio. Un trabajo que a mí, particularmente, me encanta. Qué mejor que velar por nuestro patrimonio, preservarlo, verlo crecer con rentabilidad y con cabeza. Y qué mejor colofón que todo ello sirva para nuestro bienestar y para el legado que queremos dejar a las futuras generaciones.

    El contenido de MicroFO es informativo y refleja una experiencia personal. No constituye una recomendación individual de inversión ni asesoramiento fiscal o jurídico.
  • ¡Las Micro Family Office también existen!

    ¡Las Micro Family Office también existen!

    Foto: ArtHouse Studio / Pexels. Gracias por compartirla.

    “¿Cómo podría el piloto llevar a salvo a los pasajeros?”

    Marco Aurelio, Meditaciones, VI, 55.

    Esta reflexión de Marco Aurelio plantea, a mi modo de ver, una de las cuestiones esenciales a la hora de gestionar un patrimonio familiar: quién lleva el timón y cómo conseguir que el patrimonio llegue a buen puerto.

    Y eso nos lleva a otra pregunta: ¿hace falta tener 50 millones de euros para gestionar el patrimonio familiar con algunos de los principios que aplica una familia con 50 millones o más?

    A mi modo de ver, no. Muchas de las ideas y principios de una family office pueden aplicarse, a otra escala, a una MicroFO. No es necesario disponer de una gran estructura propia. Puede tratarse de una familia relativamente pequeña en la que una persona lleva el timón, se rodea de buenos especialistas y mantiene una visión global del patrimonio.

    Cuando el patrimonio empieza a complicarse

    Los patrimonios familiares pueden llegar a ser complejos mucho antes de alcanzar cifras extraordinarias: viviendas, edificios completos, fondos repartidos entre distintas entidades y sin una política clara de inversión, planificación de herencias o donaciones, una empresa familiar, seguros, financiación… Son muchas piezas que coordinar y, si se contemplan por separado, es fácil perder la visión de conjunto.

    Alguien tiene que llevar el timón

    En muchas familias hay una persona que, casi sin darse cuenta, acaba convirtiéndose en responsable de coordinar el patrimonio. No necesariamente porque quiera controlarlo todo, sino porque las circunstancias familiares la han llevado a asumir ese papel. Yo me he encontrado en esta situación: tomando decisiones, preguntándome si estaba actuando correctamente e incluso echando en falta apoyo para determinadas decisiones.

    Gestionar no significa hacerlo todo

    Una cosa es que una persona de la familia lleve el timón y otra muy distinta pretender hacerlo todo. Gestionar no significa hacerlo todo. Gestionar significa saber qué hay que hacer, quién puede hacerlo mejor y asegurarse de que las distintas piezas encajan entre sí.

    Por eso hay que saber pedir ayuda y rodearse de buenos profesionales. Y, a mi modo de ver, el talento profesional hay que pagarlo. Fiscalistas, abogados, gestores patrimoniales y otros especialistas deben ser remunerados con honorarios justos y transparentes. Hay que romper con la mentalidad de “si puedo hacerlo yo, me ahorro el asesor”. El “yo me lo guiso, yo me lo como” puede acabar siendo un gran error. Cada uno debe conocer sus capacidades y sus limitaciones. Ahorrar unos honorarios puede resultar extraordinariamente caro si, por falta de asesoramiento, se toma una mala decisión fiscal, jurídica, financiera o sucesoria.

    Ahora bien, rodearse de asesores no significa delegar por completo la responsabilidad. Cada profesional observa el patrimonio desde su especialidad y, además, puede tener sus propios intereses o limitaciones. Alguien debe mantener la visión global, entender cómo se remunera a cada asesor, detectar posibles conflictos de interés y procurar que todos trabajen en una dirección coherente con los objetivos de la familia.

    Todo depende de la escala. También puede ser muy positivo que otros miembros de la familia que tengan interés vayan participando poco a poco en la gestión, aunque sea inicialmente como apoyo. No hace falta construir una estructura pesada ni complicar innecesariamente la organización: se trata de introducir orden, compartir información y crear una forma de tomar decisiones que pueda mantenerse en el tiempo.

    Una sola visión para todo el patrimonio

    Desde mi punto de vista, la clave es verlo todo en conjunto, mantener una visión global y pensar a largo plazo. Cuanto antes se empiece, mejor, pero nunca es tarde. No hace falta tener un patrimonio enorme para pensar con mentalidad de family office; lo importante es ser consciente de que determinadas prácticas de organización, control y planificación pueden aportar valor también a patrimonios mucho menores.

    ¿Cuándo nace una MicroFO?

    Me gustaría poder cuantificar cuánto patrimonio debe tener una MicroFO para clasificarse como tal, pero no creo que exista una cifra única. Dependerá del país, de la composición del patrimonio y, sobre todo, de su complejidad. No plantea los mismos problemas un patrimonio concentrado en una cartera financiera sencilla que otro repartido entre inmuebles, sociedades, inversiones financieras y una empresa familiar.

    Quizá una Micro Family Office no sea una oficina, ni tenga empleados, ni siquiera sea consciente de que lo es. Puede ser simplemente una familia que ha decidido dejar de gestionar su patrimonio como una suma de problemas independientes y empezar a hacerlo como un proyecto común de largo plazo, apoyándose en especialistas externos cuando sea necesario. A veces una MicroFO nace no tanto por la cantidad de patrimonio como por la necesidad de ordenar y coordinar los problemas que ese patrimonio genera.

    El patrimonio también es familia

    Y hay un último aspecto que, a mi modo de ver, es esencial: el patrimonio pertenece a una familia y las familias están formadas por personas. Además de números, impuestos e inversiones, existen expectativas, miedos, diferencias generacionales y formas distintas de entender el dinero. Esa dimensión humana también debe gestionarse y, en ocasiones, recurrir a un tercero que ayude a ordenar o facilitar determinadas conversaciones puede ser muy útil. En mi caso, decidí enfocarlo así.

    A lo largo de este blog intentaré analizar precisamente esas piezas: inversión, inmuebles, fiscalidad, sucesión, riesgos, asesores, bancos y gestores. No como compartimentos independientes, sino intentando entender cómo encajan entre sí y cómo pueden ponerse al servicio de un proyecto familiar de largo plazo.

    El contenido de MicroFO es informativo y refleja una experiencia personal. No constituye una recomendación individual de inversión ni asesoramiento fiscal o jurídico.

  • Micro Family Office: ¿Por qué este blog?

    Micro Family Office: ¿Por qué este blog?

    Imagen generada con Google Gemini.

    Me gustaría empezar este primer artículo con una cita:

    «Lo que no beneficia a la colmena, tampoco beneficia a la abeja.»

    Marco Aurelio — Meditaciones, VI, 54

    Da que pensar… Esta reflexión de Marco Aurelio, emperador romano y filósofo estoico resume bastante bien mi manera de entender una Micro Family Office. La colmena sería la familia y cada abeja, cada uno de sus miembros. No significa que cada persona deba sacrificarse por el patrimonio familiar. Al contrario: el patrimonio debe estar al servicio de la familia, ayudarla a vivir mejor, disfrutar, tener seguridad y, si así se desea, transmitir un legado a la siguiente generación.

    El origen de este blog

    Entonces, ¿por qué nace una Micro Family Office (MicroFO)? ¿Y por qué escribir este blog? He decidido compartir mi experiencia en la gestión de un pequeño patrimonio familiar a partir de una situación que se planteó en mi propia familia y que creo que puede ser común a muchas otras.

    En nuestro caso, todo empezó por una cuestión sucesoria y por la carga fiscal —el Impuesto sobre Sucesiones— que tarde o temprano tendríamos que afrontar. Ese fue el detonante que nos hizo ver que la planificación del patrimonio y de su futuro no podía demorarse más. A partir de ahí surgieron muchas preguntas: ¿cómo prepararnos?, ¿cómo generar la liquidez necesaria?, ¿cómo ordenar y proteger el patrimonio desde el punto de vista fiscal y jurídico?, ¿estábamos suficientemente diversificados?

    Pronto me di cuenta de que el problema no era solo fiscal ni se resolvía únicamente ahorrando o invirtiendo mejor. Al empezar a leer y formarme sobre gestión patrimonial descubrí un mundo apasionante, pero también lleno de matices. La gestión patrimonial obliga a considerar, entre otros aspectos, los objetivos económicos y personales de la familia, los impuestos, la planificación sucesoria, las deudas, las inversiones y la relación con bancos, asesores financieros, fiscalistas, abogados y gestores de patrimonio.

    No voy a desarrollar ahora todos estos temas. En futuros artículos iré explicando mi experiencia con ellos y compartiendo los aprendizajes que vaya obteniendo.

    ¿Qué entiendo por una Micro Family Office?

    Una MicroFO no dispone de los recursos ni afronta exactamente la misma complejidad que un gran Family Office asociado a patrimonios de decenas de millones de euros. Sin embargo, muchas de las preguntas que debe resolver se parecen mucho y, en algunos casos, son las mismas. Una MicroFO quizá no pueda justificar una estructura propia con empleados y especialistas internos, pero sí puede organizarse para gestionar su patrimonio de forma consciente, estructurada y con visión de largo plazo, apoyándose en buenos profesionales cuando los necesite.

    Hay, además, una característica que para mí define especialmente a una MicroFO: su gestión permanece dentro de la propia familia. Es uno o varios de sus miembros quien dirige el patrimonio, establece los objetivos y mantiene una visión global del conjunto. Eso no significa hacerlo todo uno mismo. Precisamente una de las claves consiste en saber apoyarse en buenos profesionales cuando sea necesario. Los asesores aportan conocimiento y experiencia, pero la dirección y las decisiones últimas permanecen en la familia.

    A diferencia de una Single Family Office, que normalmente cuenta con una estructura profesional dedicada a una sola familia, o de una Multi Family Office, que presta servicios profesionales a varias familias, la MicroFO que propongo es una estructura mucho más ligera y personal: es la propia familia quien dirige su patrimonio y coordina a los distintos especialistas externos que necesita.

    Empresa familiar y patrimonio familiar: dos ámbitos distintos

    También conviene separar la gestión de la empresa familiar de la gestión del patrimonio familiar. Son dos ámbitos distintos, aunque en muchas MicroFO estén estrechamente relacionados e incluso sean gestionados por las mismas personas. La empresa exige decisiones empresariales y de mercado; el patrimonio familiar, en cambio, requiere una visión más amplia y de largo plazo, en la que pueden participar miembros de la familia que no intervienen en el día a día de la empresa. Mezclar ambos ámbitos sin distinguirlos puede acabar generando problemas.

    Pensar a largo plazo y con una visión global

    La visión de largo plazo es fundamental. El objetivo principal debería ser conservar, ordenar y hacer crecer el patrimonio para que las futuras generaciones puedan beneficiarse de él. Pero no debemos olvidar algo igual de importante: también tenemos derecho a disfrutarlo nosotros. Hay que encontrar un equilibrio entre disfrute y conservación, sin caer ni en el despilfarro ni en la obsesión por ahorrar y dejarlo todo perfecto para el futuro. Además, las siguientes generaciones deberían conocer el patrimonio y comprender, al menos, sus principios básicos de gestión. Si no desean gestionarlo directamente —algo perfectamente respetable—, deberían contar con los conocimientos suficientes para supervisar a quienes lo hagan por ellas.

    Otro aspecto importante es cómo invertir el dinero de la familia. Es una cuestión relevante, pero no lo es todo. La inversión financiera debe formar parte de una visión de conjunto de toda la gestión patrimonial: una visión global u holística.

    Podemos gestionar muy bien una cartera financiera y, sin embargo, tener una mala planificación sucesoria. Podemos poseer buenos inmuebles que generen rentas atractivas, pero asumir un riesgo excesivo si casi todo el patrimonio está concentrado en el sector inmobiliario. O podemos tener una excelente empresa familiar y no haber preparado adecuadamente su continuidad o las relaciones entre la siguiente generación. La diversificación, la planificación y la organización familiar importan tanto como la rentabilidad.

    En definitiva, a mi modo de ver, no todo es rentabilidad. Una buena gestión patrimonial debe contemplar el conjunto: inversiones, diversificación, liquidez, deuda, fiscalidad, seguridad jurídica, sucesión y relaciones familiares. Y, si es necesario pedir ayuda a terceros, hay que hacerlo. Es imposible saber de todo y por eso es importante rodearse de buenos profesionales, procurando siempre que sus intereses estén alineados con los de la familia.

    El patrimonio al servicio de la familia

    Después de lo que he vivido y de hablar con amigos que se encuentran en situaciones familiares parecidas, he llegado a algunas conclusiones que intento aplicar en mi caso particular.

    Hay que disfrutar del patrimonio, lo que no significa derrocharlo. También debemos intentar mantener unida a la familia, transmitir valores y ayudar a las siguientes generaciones a conocer el patrimonio. Si no desean gestionarlo —no se puede obligar—, al menos deberían contar con los conocimientos y las herramientas necesarias para supervisar su conservación. Debemos conocer qué desea cada miembro de la familia y respetar sus ideas y ambiciones. No debemos obsesionarnos únicamente con crecer: hay que hacerlo con orden, disciplina y pensando en el largo plazo. Y, sobre todo, hay que saber pedir ayuda y rodearse de buenos profesionales cuando sea necesario. Son muchos temas, lo sé, pero todos forman parte, de una manera u otra, de esa visión global que quiero explorar en este blog.

    Si tuviera que resumir este artículo en una sola idea y unirla a la cita de Marco Aurelio, sería esta:

    El patrimonio está al servicio de la familia y no la familia al servicio del patrimonio.

    No pretendo explicar cómo hacerse rico. No es el objetivo de este blog. Pretendo reflexionar, desde mi experiencia y sin recetas universales, sobre cómo cuidar mejor aquello que una familia ya ha construido.

    La falta de planificación, la dejadez o la tentación de pensar que podemos hacerlo todo solos pueden conducir a errores de gestión patrimonial que, con tiempo y asesoramiento, quizá podrían haberse evitado.

    El propósito de este blog

    Probablemente existen muchas más familias que funcionan de facto como una Micro Family Office de las que somos conscientes: familias con un patrimonio construido con esfuerzo que un día descubren que conservarlo, diversificarlo, protegerlo y transmitirlo exige planificación.

    Este blog nace para compartir ese camino. Si alguna de esas familias encuentra aquí una idea útil que le ayude a tomar mejores decisiones, habrá cumplido su objetivo.

    El contenido de MicroFO es informativo y refleja una experiencia personal. No constituye una recomendación individual de inversión ni asesoramiento fiscal o jurídico.